
Moins de 40 000 logements neufs réservés en six mois : un plancher jamais atteint depuis la création de l’Observatoire de la FPI, en 2009. Derrière ce record négatif se cachent un effondrement des ventes en bloc, un retour des investisseurs beaucoup trop timide et des promoteurs qui n’ont plus aucune marge de manœuvre.
Un deuxième trimestre qui balaie les espoirs de reprise
Pendant plusieurs mois, on a voulu y croire. Après les années noires de 2023 et 2024, puis une année 2025 déjà très fragile, le premier trimestre 2026 laissait entrevoir un frémissement : les mises en vente repartaient, les particuliers revenaient timidement et certains professionnels parlaient d’un début de sortie de crise. Le deuxième trimestre vient de refermer brutalement cette parenthèse.
Le 9 septembre 2026, la Fédération des promoteurs immobiliers (FPI) a présenté les chiffres de son Observatoire national. Le verdict est sans appel : 19 356 logements neufs ont été réservés entre avril et juin, soit 23,6 % de moins qu’un an plus tôt. Sur l’ensemble du semestre, le total s’établit à 38 932 logements, sous la barre symbolique des 40 000. Son président, Pascal Boulanger, évoque « le pire des mauvais trimestres jamais enregistrés dans l’histoire de la fédération ».
Sur ce blog, j’alerte depuis plusieurs années sur la fragilité de la promotion immobilière et sur les conséquences d’un marché du neuf à l’arrêt : pour les emplois, pour les recettes publiques et, surtout, pour les familles qui cherchent à se loger. Ces chiffres ne sont pas une mauvaise surprise de plus. Ils confirment que la crise n’est plus conjoncturelle, mais installée.
Dans cet article, je reprends les chiffres du deuxième trimestre, j’explique ce qui les provoque, puis je regarde ce que cela change concrètement pour les acquéreurs, les investisseurs et un marché comme celui de Toulouse.
Les chiffres du T2 2026 : un marché sous le seuil des 40 000 ventes
Pour mesurer l’ampleur du recul, il faut regarder l’ensemble des indicateurs de l’Observatoire de la FPI, qui racontent tous la même histoire.
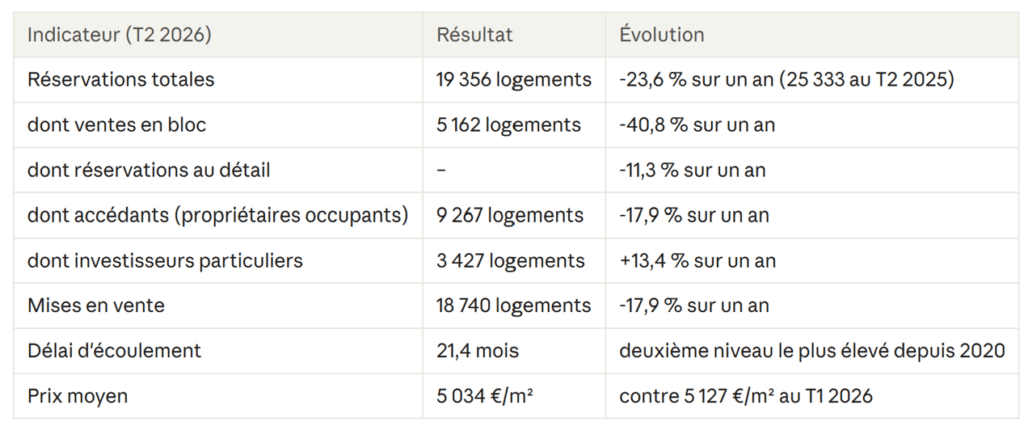
Premier enseignement : l’offre se tarit autant que la demande. Sur le semestre, les promoteurs n’ont mis en vente que 32 483 logements, soit 12,9 % de moins qu’un an plus tôt. Faute de réservations suffisantes, les programmes ne sortent pas de terre, et les lancements suivants se retrouvent à leur tour repoussés. C’est le cercle vicieux qui s’accentue depuis 2024.
Deuxième enseignement : le délai d’écoulement atteint 21,4 mois. Autrement dit, au rythme actuel des ventes, il faudrait près de deux ans pour écouler l’offre commerciale disponible. C’est le deuxième niveau le plus élevé depuis 2020 : un signal de saturation pour un marché qui, pourtant, manque cruellement de logements.
Troisième enseignement, plus subtil : la part de logements retirés de la vente recule, de 22 % au premier trimestre à 14 % au deuxième. Ce chiffre pourrait passer pour une bonne nouvelle. Pour la FPI, il n’en est rien : il est trompeur, car de moins en moins de programmes ont été lancés ces derniers mois, ce qui réduit mécaniquement le nombre de retraits.
Reste enfin le prix : 5 034 €/m² en moyenne pour le neuf, un niveau quasiment inchangé depuis 2022. Les promoteurs ne baissent pas leurs prix, parce qu’ils ne le peuvent plus. J’y reviendrai.
Ventes en bloc : l’effondrement de -40,8 % qui change tout
Si un chiffre doit retenir l’attention, c’est celui-là. Les ventes en bloc, c’est-à-dire les logements vendus par lots entiers à des bailleurs sociaux ou à des investisseurs institutionnels, ont chuté de 40,8 % en un an pour tomber à 5 162 logements au deuxième trimestre. Elles expliquent à elles seules l’essentiel de la dégringolade globale.
Pourquoi sont-elles si importantes ? Parce que, depuis la disparition des investisseurs particuliers, elles servaient de béquille aux promoteurs. Une vente en bloc permet de sécuriser d’un coup une part importante d’un programme. Elle aide à franchir le seuil de précommercialisation exigé par les banques avant de lancer un chantier et de délivrer la garantie financière d’achèvement. Quand ces ventes se raréfient, c’est tout le montage des opérations qui vacille.
L’explication avancée par la FPI est précise. La baisse est particulièrement forte sur le logement locatif intermédiaire (LLI). Les bailleurs sociaux, dont les fonds propres s’amenuisent, se recentrent sur leur cœur de métier : le logement social. Le segment intermédiaire, pourtant précieux pour les classes moyennes, se retrouve privé de ses acheteurs.
Le paradoxe est cruel. Le logement intermédiaire a été pensé pour loger ceux qui gagnent trop pour le parc social mais pas assez pour acheter ou louer dans le privé. C’est précisément la population qui peine le plus aujourd’hui, comme je l’expliquais dans notre article consacré à la crise des petits logements. Voir les institutionnels se détourner de ce segment, c’est prendre le risque d’aggraver encore la pénurie.
Mais le secteur qui a été artificiellement soutenu par les achats en bloc ne peut pas rester ainsi pour toujours, il soit se stabiliser de repartir sur une gestion plus saine et plus durable.
À noter : le recul des ventes en bloc ne dit pas que la demande de logements disparaît. Il dit que ceux qui financent traditionnellement ces opérations n’ont plus les moyens, ou plus l’envie, de le faire dans les conditions actuelles.
Particuliers et investisseurs : un sursaut qui n’en est pas un
Les ventes en bloc ne sont pas seules en cause. Du côté des particuliers, les réservations au détail reculent de 11,3 % sur un an. Les propriétaires occupants, qui représentent 73 % de ces réservations, enregistrent une baisse de 17,9 %, à 9 267 logements. Ce sont les familles et les primo-accédants, ceux que le neuf devrait précisément aider à devenir propriétaires, qui sont les plus touchés par le durcissement des conditions de crédit et la hausse des prix.
Les investisseurs particuliers, eux, progressent de 13,4 %. Lue isolément, la statistique pourrait rassurer. Rapportée au passé, elle prête plutôt à sourire amèrement : 3 427 ventes seulement au deuxième trimestre 2026, contre 12 215 au deuxième trimestre 2022 et près de 15 000 au deuxième trimestre 2021. Sur le semestre, on dénombre 6 573 ventes à des investisseurs, très loin des volumes qui permettaient autrefois aux promoteurs de lancer leurs programmes avec sérénité.
Le dispositif Jeanbrun n’a pas encore trouvé son public
L’espoir reposait sur un nouveau cadre fiscal. Entré en vigueur le 21 février 2026 avec la loi de finances, le dispositif Jeanbrun, ou statut du bailleur privé, remplace le Pinel. Il repose sur l’amortissement fiscal du bien : de 3,5 % à 5,5 % par an dans le neuf, selon le niveau de loyer pratiqué, calculé sur 80 % du prix d’acquisition. Les plafonds annuels sont de 8 000, 10 000 ou 12 000 euros, en échange d’un engagement de location de neuf ans avec plafonds de loyers et de ressources, sans condition de zonage.
Sur le papier, la mécanique est cohérente. Dans les faits, le décollage n’a pas eu lieu. La FPI espérait environ 5 000 ventes par mois grâce à ce dispositif. Elle en constate seulement 100 à 200. Pascal Boulanger admet qu’il n’y a pas vraiment d’engouement.
Les raisons sont faciles à comprendre. Un investisseur qui s’engage pendant neuf ans, avec des loyers encadrés, dans un contexte de taux remontés et de règles fiscales qui changent régulièrement, hésite.
Promoteurs sous pression : stock dur, emplois et marges à zéro
Ces chiffres de ventes ont une traduction très concrète dans les entreprises. La FPI en dresse un tableau inquiétant, et c’est là que se joue la suite.
Un stock dur qui immobilise 1,8 milliard d’euros
Le « stock dur » désigne les appartements achevés, déjà payés aux entreprises du bâtiment, mais toujours pas réservés. Il y a quelques années, il était marginal. Aujourd’hui, tous les promoteurs en ont, et certains en détiennent beaucoup. À l’échelle nationale, il représente un peu moins de 10 % de l’offre commerciale, soit environ 1,8 milliard d’euros que le promoteur et sa banque doivent continuer à financer. Chaque mois qui passe alourdit les frais financiers.
Un tiers des emplois détruits en deux ans
Le secteur est passé d’environ 33 000 à 24 000 emplois en deux ans, soit une perte proche d’un tiers. Derrière ces chiffres, il y a des commerciaux, des chargés d’opérations, des équipes techniques, mais aussi toute la chaîne qui dépend de la promotion : architectes, bureaux d’études, entreprises du bâtiment, artisans. Cela se répète depuis 2024 : lorsque la construction s’arrête, ce sont des centaines de milliers d’emplois et des recettes fiscales qui disparaissent avec elle.
Des prix qu’on ne peut plus baisser
Pascal Boulanger donne une illustration frappante de la fragilité des équilibres. Le coût de construction représente environ la moitié du prix de revient d’une opération. Si ce coût augmente de 10 %, le prix de revient augmente de 5 %, soit l’intégralité de la marge actuelle des promoteurs. Sans cette marge, les banques ne financent plus l’opération. Résultat : toute nouvelle hausse de coûts doit être répercutée sur les prix, au risque de provoquer un nouvel effondrement de la demande.
Dans l’autre sens, la baisse n’est guère envisageable. Les prix du neuf sont restés quasi stables autour de 5 000 €/m² depuis 2022. La seule vraie variable d’ajustement dans le collectif serait le prix du foncier. Or, de moins en moins de maires souhaitent construire, et tous les promoteurs se concentrent sur les mêmes terrains, ce qui maintient les prix à un niveau élevé.
Autrement dit, le promoteur est pris en étau : il ne peut ni augmenter ses prix sans perdre ses acheteurs, ni les baisser sans perdre sa marge. Selon la FPI, le niveau d’inquiétude du secteur est « maximal ».
Pourquoi le rebond n’a pas eu lieu : élections, guerre et crédit plus cher
Pour la FPI, l’explication tient en peu de mots : les élections de mars, puis le conflit en Iran, ont annulé le rebond amorcé en 2025. Deux chocs, l’un politique et l’autre géopolitique, qui s’ajoutent à un problème de fond, celui du crédit.
Le choc politique : des maires moins bâtisseurs
Les élections municipales de mars ont ouvert une période d’attentisme classique : permis de construire retardés, projets mis en pause, nouvelles équipes qui prennent leurs marques. Le phénomène est connu, mais il s’ajoute cette fois à une réticence plus structurelle de nombreux élus à autoriser de nouveaux programmes. Moins de permis aujourd’hui, ce sont moins de mises en vente demain.
Le choc géopolitique : des taux qui repartent à la hausse
Je l’évoquais dans l’article sur l’impact de la guerre au Moyen-Orient sur les marchés immobiliers : les tensions dans le Golfe ont nourri l’inflation et la hausse du coût d’emprunt de l’État. La conséquence se lit directement dans les barèmes bancaires. D’après les courtiers, les taux sur 20 ans s’établissent autour de 3,5 % à 3,7 % en octobre 2026, contre environ 3,2 % pendant les trois premiers trimestres de l’année. Le seuil d’usure est passé à 5,40 % au 1er octobre pour les prêts de 20 ans et plus, et certains courtiers redoutent que cela bloque une partie des dossiers les plus fragiles.
Pour un emprunt de 200 000 euros sur 20 ans, passer de 3,26 % à 3,66 % représente une mensualité qui grimpe d’environ 40 euros par mois, soit près de 10 000 euros de coût total supplémentaire. Pour un ménage dont le budget est déjà tendu, cela suffit à faire basculer un projet.
Le verrou bancaire : les normes du HCSF
Le troisième frein est réglementaire. Les règles du Haut Conseil de stabilité financière (HCSF) plafonnent le taux d’endettement et la durée des prêts. La FPI les juge excessives : selon elle, des dirigeants de banque lui disent vouloir prêter mais ne pas pouvoir le faire, alors que le taux d’incident sur les crédits immobiliers ne concerne que 3 emprunteurs sur 1 000. Malgré ces demandes, le HCSF vient de rejeter tout assouplissement.
Il avait été souligné, dans un article de fin 2025, que le budget et le taux d’endettement étaient devenus les seuls véritables décideurs d’un achat. Les faits n’ont pas donné tort.
Ce que réclament les promoteurs, et ce qu’on peut en attendre.
Face à ce constat, la FPI ne se contente pas de tirer la sonnette d’alarme. Elle formule plusieurs propositions concrètes, dont certaines pourraient être débattues dès le projet de loi de finances pour 2027.
- Assouplir le dispositif Jeanbrun. La fédération souhaite relever de 0,5 point chacun des trois taux d’amortissement, ouvrir la location aux ascendants et descendants, inclure la maison individuelle, porter le plafond d’amortissement de 8 000 à 10 000 euros et doubler le plafond du déficit foncier, de 10 700 à 21 400 euros. Selon elle, une version plus incitative avait été négociée avec le Premier ministre, mais elle n’a pas pu être intégrée au dernier texte pour des raisons constitutionnelles. Elle pourrait donc revenir dans le PLF 2027.
- Récompenser les maires bâtisseurs. L’idée est de reverser aux communes une partie de la TVA collectée lorsqu’elles atteignent un objectif de construction prédéfini. Un moyen de rendre la construction attractive pour les élus, alors que l’accueil de nouveaux habitants représente aujourd’hui un coût immédiat pour une commune et un bénéfice politique incertain.
- Desserrer les contraintes bancaires. Revoir les normes du HCSF pour permettre aux banques de financer des dossiers solides aujourd’hui refusés, alors que les incidents de paiement restent très rares.
- Rééquilibrer les rapports entre propriétaires et bailleurs. Un sujet surtout porté par la Fnaim, qui estime que l’investissement locatif ne reviendra pas tant que les propriétaires se sentiront insuffisamment protégés.
Ces pistes vont globalement dans le bon sens, mais elles posent une question de calendrier. Le PLF 2027 sera examiné à l’automne, puis les mesures devront entrer en vigueur, puis convaincre. Or le secteur perd des emplois chaque mois et les promoteurs qui ont du stock dur ne tiendront pas indéfiniment. Il y a un risque réel que la reprise, lorsqu’elle viendra, trouve un appareil de production amputé de ses compétences, de ses entreprises et de ses capacités de financement.
À l’approche de l’élection présidentielle de 2027, le logement devrait redevenir un sujet central. Espérons que ce sera pour de bon, et pas seulement pour la durée d’une campagne.
Quelles conséquences pour Toulouse, les acquéreurs et les investisseurs ?
Les chiffres de la FPI sont nationaux, mais la métropole toulousaine n’échappe pas aux mécanismes décrits. Début 2026, les premières données locales laissaient entrevoir un frémissement, avec une légère hausse des ventes de logements neufs et un retour progressif des investisseurs. Mais ce redressement restait fragile : les promoteurs peinaient à atteindre les seuils de précommercialisation nécessaires au lancement des chantiers et les désistements demeuraient nombreux. Avec la rechute du deuxième trimestre, la prudence s’impose.
Pour un acquéreur, ce contexte n’a pas que des mauvais côtés. Un délai d’écoulement de plus de 21 mois, des stocks achevés à financer et des promoteurs qui ont besoin de commercialiser donnent un vrai pouvoir de négociation. Sur un programme livré ou proche de la livraison, il est légitime de demander des avantages commerciaux : remise sur le prix, frais annexes pris en charge, équipements inclus. Le contexte de taux en hausse plaide aussi pour sécuriser rapidement un financement avant que les barèmes ne progressent davantage.
Pour un investisseur, la prudence est de mise. Le dispositif Jeanbrun est un outil intéressant, mais l’engagement de neuf ans, l’encadrement des loyers et l’amortissement qui se « rembourse » à la revente imposent de faire ses calculs au cas par cas. L’emplacement, la qualité du programme, la solidité du promoteur et le niveau de loyer réellement atteignable comptent bien plus que l’avantage fiscal.
L’essentiel à retenir
- Le T2 2026 est le pire trimestre jamais enregistré par la FPI : 19 356 réservations, -23,6 % sur un an, et moins de 40 000 sur le semestre.
- Les ventes en bloc chutent de 40,8 %, car les bailleurs sociaux manquent de fonds propres et se recentrent sur le logement social.
- Les investisseurs particuliers reviennent (+13,4 %), mais restent à un quart de leurs niveaux de 2021-2022.
- Le dispositif Jeanbrun ne produit que 100 à 200 ventes par mois, contre 5 000 espérées.
- Les promoteurs sont pris en étau entre des coûts qui montent et des prix qu’ils ne peuvent plus augmenter ni baisser.
Et maintenant ?
La crise du logement neuf n’est pas une fatalité, mais elle ne se résoudra pas toute seule. Il faudra du crédit plus accessible, des élus plus bâtisseurs, une fiscalité stable pour les investisseurs et un cadre réglementaire enfin lisible. D’ici là, les acquéreurs qui savent lire le marché peuvent y trouver de vraies opportunités.


0 Commentaire